结论先行:没有一种收款方式能覆盖所有订单——小额新客户优先T/T预付加大比例定金,大额或新市场客户用信用证,电商零售与中小额高频订单交给第三方平台,成熟外贸工厂应组合使用。选型之所以变得紧迫,是因为环境在变:9月28日人民币兑美元中间价报6.7399、上调90个基点,创2023年2月以来新高,在岸人民币年内累计升值约4.13%(上海证券报);同时SCFI连续8周上涨报3686点,10月1日起美线GRI每40尺柜加收2000至3000美元(上海航运交易所)。账期越长,汇率与成本波动吃掉的利润越多。
先看大环境:收款方式正在影响真实利润
海关总署数据显示,2026年前8个月我国进出口34.78万亿元、同比增长17.6%,民营企业占56.9%(海关总署)。订单在涨,但如果收款条款没设计好,人民币升值4%左右就足以把一单的利润抹掉一大块。收款方式的选择,本质上是三件事的平衡:回款速度、风险由谁承担、客户能不能接受。下面按方式逐一拆解。
T/T:最常用,条款必须写死
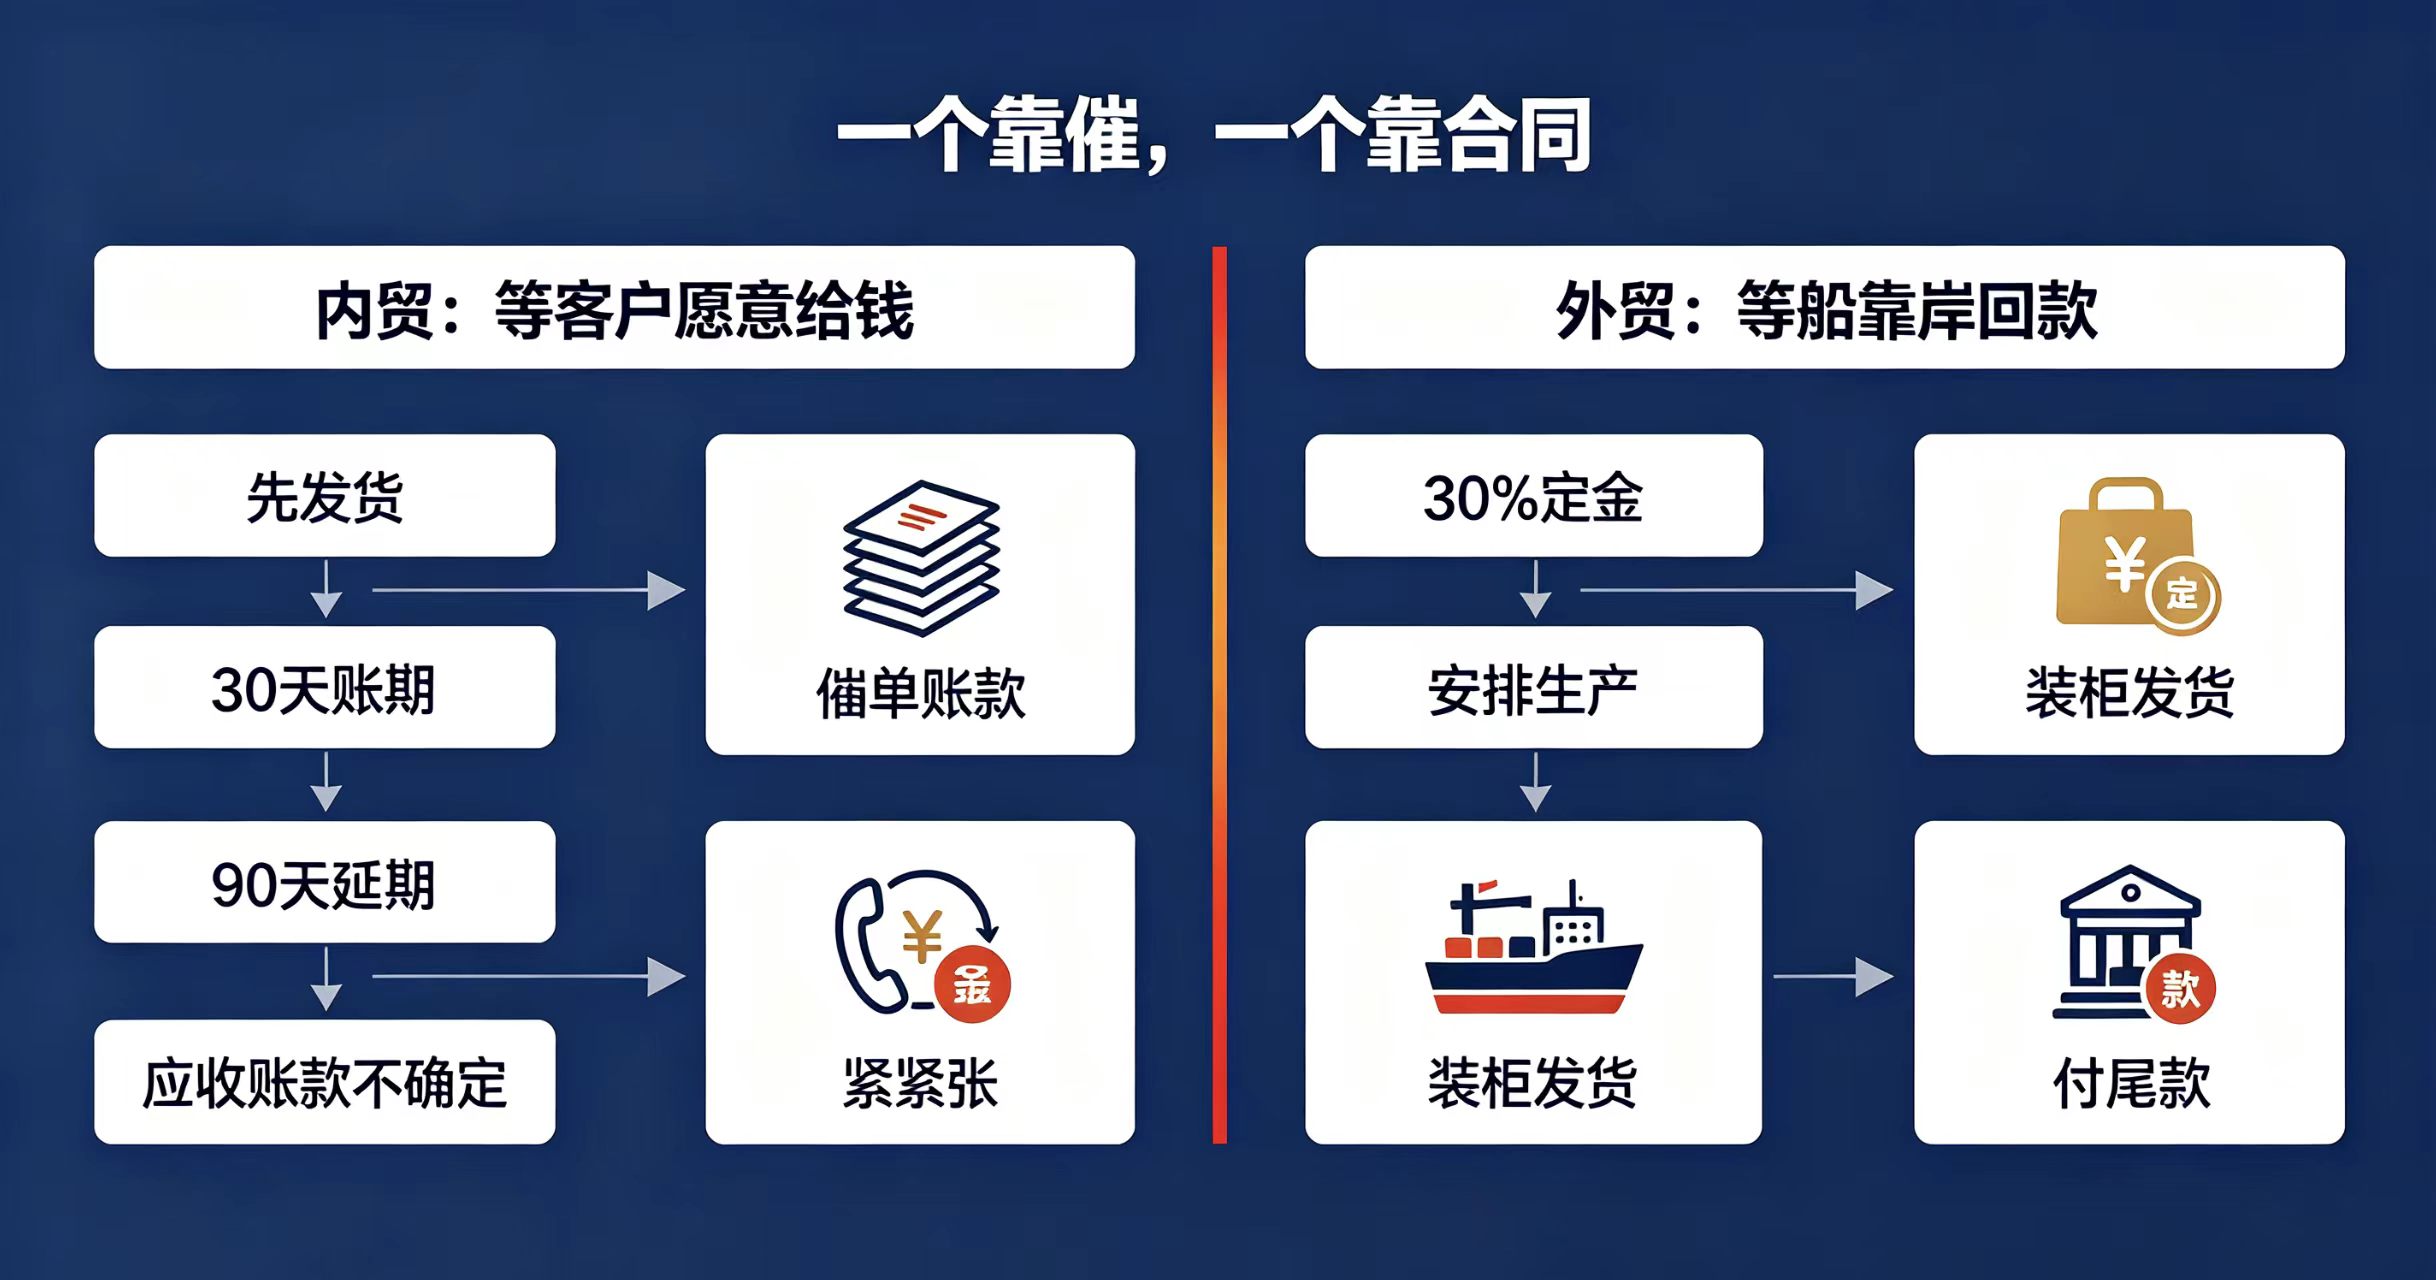
T/T(电汇)是我国外贸出口的主流结算方式,灵活、到账快、手续相对简单。实操要点:
- 新客户:建议30%至50%预付定金,余款见提单副本付清;老客户且合作满一定周期,可再谈预付比例,但要守住底线;
- 合同中写清收款账户全称与SWIFT代码,账户抬头必须与公司一致,避免第三方代付引发合规问题;
- 尾款付清前不放弃货权,正本提单、电放、海运单的选择要与收款进度挂钩;
- 谨慎接全额后T/T的大单:一旦遭遇弃货,运费加目的港仓储可能超过货值本身。
信用证:单证合规是生命线
信用证(L/C)适合大额订单、首次合作的中东、非洲、南美客户以及招标项目,用银行信用替代商业信用,前提是单单一致、单证一致。实操提醒:接证前先查开证行资信与所在国别风险;逐条审单,不接受软条款(例如检验证书须由申请人签字确认);交单期、效期、最迟装期要留足操作余量,避免不符点扣费甚至拒付。单证员最好在订舱前就把全套单据模板做出来,边出运边核对,不要拖到交单前夜。另外,开证费、议付费、电报费等各项费用由谁承担,合同里要提前约定清楚,避免事后扯皮。
第三方平台:小额高频的补充
跨境电商平台与独立站收款等第三方渠道,适合中小额、零售化、高频次订单。优势是平台信用背书、买家下单门槛低、资金流转路径清晰、纠纷有平台规则可依;注意点是有资金沉淀周期、提现与汇率折算成本,以及平台规则变化风险,具体费率与到账周期以银行或平台公示为准。建议把它作为主力结算方式的补充,而不是全部,避免渠道单一带来的资金链风险。
这些新风险,收款条款里要有预案
近期需要盯住三件事:一是中东等部分地区外汇管制收紧,收汇延迟或坏账风险上升,对该区域订单应提高预付比例或要求即期信用证;二是美国自9月18日起严查IOR进口商资质,若客户清关资质出问题,货物与货款都可能被卡住,签约前可要求客户提供进口商相关资质信息并留存;三是汇率波动加大,上市公司锁汇的经验表明,评估套保效果要看经营、会计、现金流三本账,账面汇兑损失不等于避险失败,工厂可结合自身敞口与银行沟通远期结汇等工具。
T/T、信用证、第三方平台对比
| 维度 | T/T电汇 | 信用证L/C | 第三方平台 |
|---|---|---|---|
| 典型账期 | 预付加见提单副本,回款快 | 装运后交单议付,周期数周 | 确认收货后放款,有沉淀期 |
| 成本 | 以银行手续费为主,相对低 | 开证、议付、不符点等费用,偏高 | 以平台公示费率与提现成本为准 |
| 适用场景 | 老客户返单、中小额订单 | 大额订单、较高国别风险市场 | 电商零售、小额高频 |
| 主要风险 | 尾款拖欠、客户弃货 | 单证不符点、软条款 | 规则变动、资金沉淀 |
工厂老板最关心的3个问题
客户坚持全额后T/T,能不能接?
先看三点:客户资信与合作记录、能否投保出口信用保险、单笔金额占年销售额的比例。三项里有两项不过关,就要求加预付或改即期信用证。宁可慢一单,不赌一次货。
人民币升值,报价要不要锁汇率?
大单、长交期订单建议在合同中约定汇率调整机制,或通过银行远期结汇管理敞口;小单可以加快回款节奏来对冲。判断标准是现金流是否安全,而不是账面一时的盈亏。
信用证被提不符点怎么办?
先区分实质不符点与拼写类瑕疵:轻微问题可申请电提担保议付,或与申请人协商改单;实质问题则立即联系客户书面确认接受不符点,同时评估货物控制权,必要时启动转卖或退运预案。
结语与行动建议
收款方式没有标准答案,只有按订单金额、客户资信、所在国别动态调整的合理组合。核心原则:新客户先收钱,大额用银行信用,小额走平台,汇率敞口主动管理,把收款条款当成和产品报价同等重要的谈判内容。想评估自己工厂的出海方案,可联系企航AI(电话 180-0327-6609)。
本文由 企航智联贸易研究院 撰写,发布日期 2026年9月26日。